


Bei diesem Umsatzgeschäft kommt es zu einem Dreiecksgeschäft
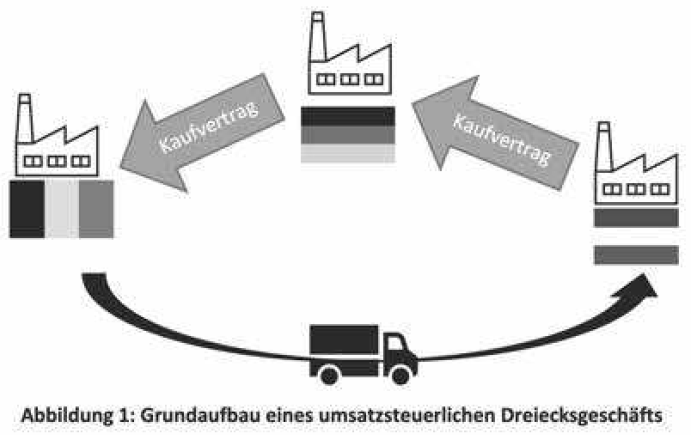
Ein Dreiecksgeschäft ist im Grunde eine besondere Vereinfachungsregelung innerhalb eines umsatzsteuerlichen Reihengeschäfts, weil Sie sich ggf. nicht in dem anderen EU-Mitgliedstaat registrieren lassen müssen. Im Unterschied zu einem „normalen“ internationalen Reihengeschäft reicht es allerdings nicht aus, dass Unternehmer aus verschiedenen Staaten beteiligt sind. Sämtliche Beteiligten müssen Unternehmer sein und ihren Sitz ausschließlich in Mitgliedstaaten der EU haben (siehe Abbildung 1). Unternehmen aus Drittstaaten können daher an einem Dreiecksgeschäft nicht beteiligt sein.
Nur 3 Unternehmer dürfen an einem Dreiecksgeschäft beteiligt sein